Miten kaupunkivaltio rakensi yhden maailman vauraimmista talouksista — ja mitä se maksoi
taloustiede
kehitystalous
Singapore
Tekijä
Vesa
Julkaistu
21. helmikuuta 2026
Johdanto
Singapore on taloushistoriallinen poikkeus. Pieni kaupunkivaltio päiväntasaajalla ilman merkittäviä luonnonvaroja itsenäistyi vuonna 1965 vaikeassa poliittisessa tilanteessa. Muutamassa vuosikymmenessä BKT asukasta kohden nousi tasolle, joka ohitti valtaosan teollisuusmaista. Tapaus on taloustieteelle hankala juuri siksi, että se ei istu siististi perusluokkiin: Singapore ei ole libertaarinen minimivaltio eikä pohjoismainen hyvinvointivaltio, vaan yhdistelmä markkinakuria, vahvaa hallintoa ja valikoivaa sosiaalipolitiikkaa.
Tässä kirjoituksessa jäsennän Singaporen mallin keskeisiä osia taloustieteen näkökulmasta: kasvun lähteitä, valtion roolia, julkisen talouden rakennetta, eriarvoisuutta ja mallin haavoittuvuuksia. Tarkoituksena on ymmärtää, mikä selittää tuloksia ja millä ehdoilla ne on saavutettu.
Menestys numeroina
Singaporen kehitystä kuvataan usein BKT:llä, mutta yhtä olennaista on se, miten kasvu näkyy inhimillisissä mittareissa.
Elinajanodote (83,5 vuotta vuonna 2024) on maailman kärkeä. Lapsikuolleisuus on laskenut alle 2,3 kuolemaan tuhatta elävänä syntynyttä kohden, ja lukutaitoaste on käytännössä 100 %. PISA 2022 -tuloksissa Singapore oli ykkönen matematiikassa (575), lukutaidossa (543) ja luonnontieteissä (561). Lisäksi suuri osuus oppilaista yltää matematiikassa korkeimmalle osaamistasolle (41 %), kun OECD-maissa vastaava osuus on selvästi pienempi (noin 9 %). Korkeakoulutuksessa NUS ja NTU sijoittuvat QS World University Rankings 2026 -listalla globaalisti aivan kärkeen. Kotitalouksien mediaanitulot olivat 11 297 Singaporen dollaria kuukaudessa vuonna 2024.
Mittarit viittaavat siihen, että kasvu on muuttunut monin paikoin palveluiden, terveyden ja koulutuksen paranemiseksi. Samalla “ketkä lasketaan mukaan” on olennainen kysymys, etenkin kun tarkastellaan maahanmuuttoa ja työmarkkinoiden kaksijakoisuutta.
Instituutiot: taloudellisesti avoin, poliittisesti kurinalainen
Singaporea on hallinnut itsenäisyydestä lähtien käytännössä yksi puolue (People’s Action Party, PAP). Tämä nostaa esiin peruskysymyksen: miten rajoittunut poliittinen kilpailu sopii yhteen taloudellisen menestyksen kanssa?
Selitys löytyy ennen kaikkea hallinnon kapasiteetista ja institutionaalisesta laadusta. Lee Kuan Yew’n kaudella rakennettiin virkamieskoneisto, joka on ollut korruption suhteen poikkeuksellisen tiukka, palkkatasoltaan kilpailukykyinen ja toimeenpanokyvyltään vahva. Sopimusoikeuden ja omistusoikeuksien suoja on ollut luotettava, ja päätöksenteko on pystynyt sitoutumaan pitkän aikavälin linjaan ilman jatkuvaa vaalipolitiikan heiluntaa.
Acemoglun ja Robinsonin kehikossa Singapore on hybridi: poliittiset instituutiot ovat osin rajoittuneet, mutta taloudelliset instituutiot ovat monilta osin inklusiivisia ja markkinaystävällisiä. Yhdistelmä ei kumoa instituutioteoriaa, mutta se pakottaa erottamaan poliittisen ja taloudellisen avoimuuden merkityksen toisistaan tarkemmin kuin yleensä.
Kasvumalli: Solow’sta endogeeniseen kasvuun
Singaporen kasvutarina jakautuu karkeasti kahteen vaiheeseen, jotka vastaavat eri kasvuteorioiden ennusteita.
Näytä koodi
# Haetaan BKT per capita -datagdp_data <-WDI(country =c("SG", "FI", "KR", "MY", "US"),indicator ="NY.GDP.PCAP.CD",start =1965,end =2023) |>rename(gdp_pc = NY.GDP.PCAP.CD) |>mutate(country_fi =case_when( iso2c =="SG"~"Singapore", iso2c =="FI"~"Suomi", iso2c =="KR"~"Etelä-Korea", iso2c =="MY"~"Malesia", iso2c =="US"~"Yhdysvallat" ))ggplot(gdp_data, aes(x = year, y = gdp_pc, color = country_fi)) +geom_line(linewidth =1) +scale_y_continuous(labels =label_dollar(prefix ="$", big.mark =" ")) +scale_color_manual(values =c("Singapore"="#e63946","Suomi"="#457b9d","Etelä-Korea"="#2a9d8f","Malesia"="#e9c46a","Yhdysvallat"="#264653" )) +labs(title ="Singaporen nousu: BKT asukasta kohden",subtitle ="Käypä USD, 1965–2023",x =NULL, y =NULL, color =NULL,caption ="Lähde: World Bank, World Development Indicators" ) +theme(legend.position ="bottom")
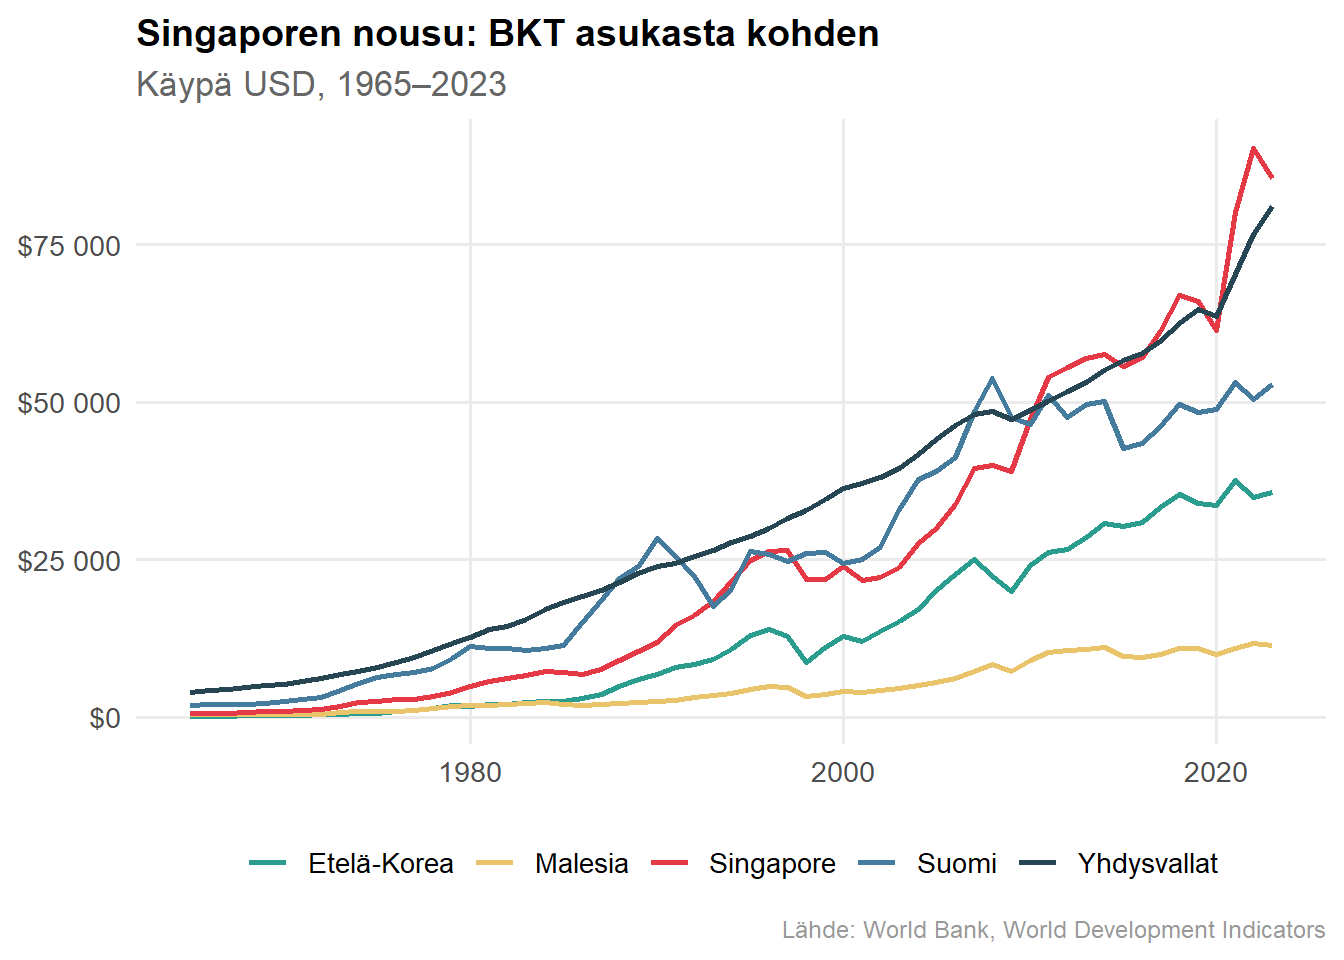
Kuva 1: Singaporen BKT asukasta kohden (käypä USD) verrattuna valikoituihin maihin. Lähde: Maailmanpankki (WDI).
Ensimmäinen vaihe: pääomakertymä (1965–1990)
Varhaisvaihe vastaa pitkälti Solow’n mallin ennustetta: nopea kasvu perustui korkeaan investointiasteeseen, ulkomaisiin suoriin investointeihin ja työvoiman kasvuun. Köyhä talous otti kiinni rikkaampia ennen kaikkea pääomaa kasaamalla ja tuotantokapasiteettia laajentamalla.
Keskeinen strateginen valinta oli ulkoinen avoimuus. Singapore ei rakentanut tuontikorvausmallia, vaan houkutteli monikansallisia yrityksiä ja integroi itsensä globaaleihin arvoketjuihin. Pienenä taloutena se teki kilpailukyvystä ja ennustettavuudesta eräänlaisen tuotteen: markkinat pidettiin avoimina ja toimintaympäristö kilpailijoita houkuttelevampana.
Toinen vaihe: osaaminen ja tuottavuus (1990–)
1990-luvulta eteenpäin pelkkä pääomakertymä ei enää riittänyt samalla tavalla. Krugmanin (1994) kritiikki Aasian ihmeestä osui osin myös Singaporeen: alkuvaiheen kasvu oli pitkälti työpanoksen ja pääoman lisäämistä, ei välttämättä poikkeuksellista kokonaistuottavuuden nousua.
Tämän jälkeen painopiste siirtyi kohti tuottavuutta ja osaamista. Singapore profiloitui finanssikeskukseksi, logistiikan ja satamatoiminnan tehokkuuden solmukohdaksi sekä korkean osaamisen työmarkkinaksi. Koulutuspolitiikassa STEM-painotus, tutkimuspanostukset ja kansainvälisten osaajien rekrytointi tukivat siirtymää, jossa inhimillinen pääoma ja institutionaalinen laatu alkoivat selittää kasvua fyysistä pääomaa enemmän.
Valtion rooli: valtiokapitalismi vai markkinatalous?
Singapore sijoittuu talousvapausvertailuissa kärkeen, mutta valtion rooli on suurempi kuin pelkkä minimivaltio-mielikuva antaa ymmärtää. Temasek Holdings ja GIC hallinnoivat mittavia varallisuusmassoja, ja osa strategisista yhtiöistä on valtion omistuksessa (esim. Singapore Airlines, Singtel, ST Engineering Temasekin salkussa).
Taloustieteellisesti tästä seuraa kolme kysymystä: (1) onko valtion omistajuus tehokasta, (2) syrjäyttääkö se yksityistä pääomaa, ja (3) toimiiko se riskinkannon välineenä pienessä avoimessa taloudessa.
Empiirinen kokonaiskuva on usein yllättävän myönteinen. Valtionyhtiöiden hallinto on rakennettu markkinaehtoiseksi, ja poliittinen ohjaus on moniin valtiokapitalistisiin järjestelmiin verrattuna rajatumpaa. Crowding out -ilmiötä on vaikea erottaa selvästi; monessa tapauksessa valtion omistajuus näyttää täydentävän rahoitus- ja riskinkantokykyä eikä vain korvaavan yksityistä.
Singapore toimii esimerkkinä siitä, että valtion aktiivinen rooli ja markkinoiden tehokkuus eivät ole automaattisesti ristiriidassa, jos hallinnon kannustimet ja yritysohjaus on rakennettu tiukasti suorituskyvyn ympärille.
Julkinen talous: matalat verot, pakollinen säästäminen
Verotus
Julkinen sektori on BKT-suhteessa pieni etenkin pohjoismaiseen vertailuun nähden. Tuloverotus on suhteellisen matalaa (ylin marginaali 22 %), yritysvero kilpailukykyinen (17 %), ja pääomatulo- tai perintöveroa ei käytännössä ole. Kulutusvero (GST) on noussut asteittain 9 prosenttiin vuoteen 2024 mennessä.
Matalat verot eivät kuitenkaan tarkoita, että valtio olisi “neutraali”. Ohjaus tapahtuu osin muilla instrumenteilla, joista tärkein on CPF.
CPF: pakollinen säästämisjärjestelmä
Central Provident Fund (CPF) on järjestelmän ydininstituutio. Alle 55-vuotiailla työntekijöillä ja työnantajilla yhteenlaskettu maksu on 37 % palkasta. Varat jakautuvat eläke-, terveys- ja yleistileihin. Muodollisesti kyse on yksilön säästöstä, mutta talouspoliittisesti se toimii pakollisena säästämisjärjestelmänä.
Näytä koodi
savings_data <-WDI(country =c("SG", "FI", "KR", "US", "JP"),indicator ="NY.GDS.TOTL.ZS",start =1980,end =2023) |>rename(savings = NY.GDS.TOTL.ZS) |>mutate(country_fi =case_when( iso2c =="SG"~"Singapore", iso2c =="FI"~"Suomi", iso2c =="KR"~"Etelä-Korea", iso2c =="US"~"Yhdysvallat", iso2c =="JP"~"Japani" ))ggplot(savings_data, aes(x = year, y = savings, color = country_fi)) +geom_line(linewidth =1) +scale_y_continuous(labels =label_percent(scale =1)) +scale_color_manual(values =c("Singapore"="#e63946","Suomi"="#457b9d","Etelä-Korea"="#2a9d8f","Yhdysvallat"="#264653","Japani"="#f4a261" )) +labs(title ="Singaporen poikkeuksellinen säästämisaste",subtitle ="Bruttosäästäminen, % BKT:stä",x =NULL, y =NULL, color =NULL,caption ="Lähde: World Bank, World Development Indicators" ) +theme(legend.position ="bottom")
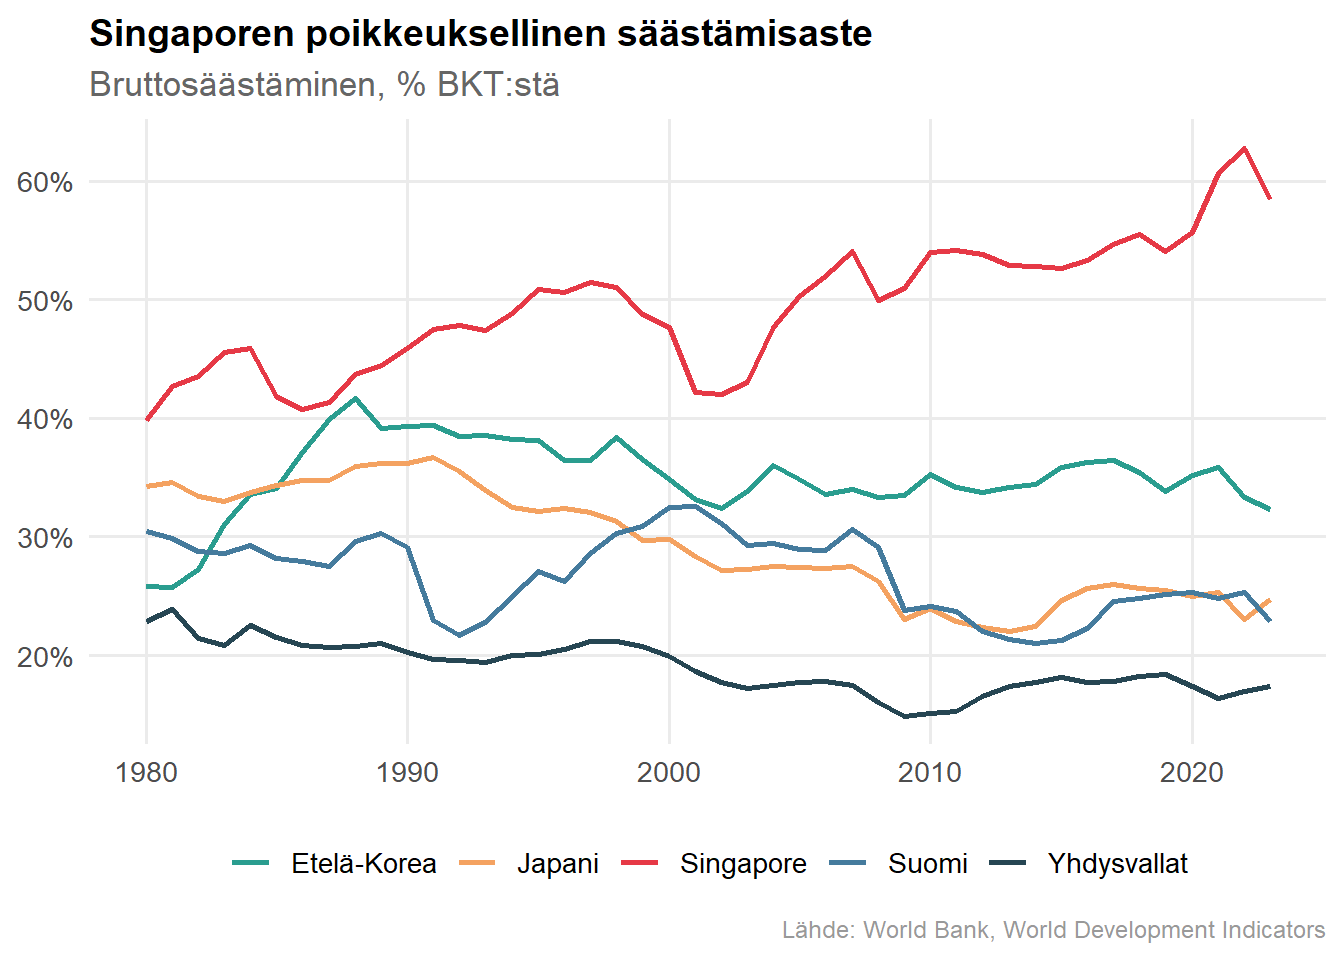
Kuva 2: Bruttosäästämisaste (% BKT:stä) Singaporessa ja vertailumaissa. Lähde: Maailmanpankki.
Makrotasolla vaikutus on selvä: korkea kansallinen säästämisaste tukee investointeja ja vähentää julkisen budjetin eläkevastuuta verrattuna järjestelmiin, joissa eläkkeet rahoitetaan laajasti verovaroin. Samalla riskejä ja vastuuta siirretään yksilölle.
HDB: asuntopolitiikka varallisuuspolitiikkana
Housing & Development Board (HDB) on asuntopolitiikan lisäksi varallisuus- ja legitimiteettipolitiikkaa. Noin 80 % asukkaista asuu HDB-asunnoissa, ja CPF-säästöjä voi käyttää niiden rahoittamiseen.
Taloustieteellisesti järjestelmä tekee kolme asiaa yhtä aikaa: se kasvattaa kotitalouksien nettovarallisuutta, ankkuroiden keskiluokan poliittisesti vakaaseen omistaja-asemaan; se ohjaa pakollista säästämistä konkreettiseen omaisuuserään; ja se luo mekanismin, jossa kansalaiset hyötyvät kasvusta ilman laajaa universaalia tulonsiirtojärjestelmää.
Järjestelmän heikkous on symmetrinen: jos HDB-asuntojen arvot laskisivat merkittävästi, vaikutus olisi sekä taloudellinen että poliittinen. Kun varallisuus on sidottu asuntoihin ja asumisen kehys on vahvasti julkinen, hintatason hallinnasta tulee osa järjestelmän uskottavuutta.
Maahanmuutto ja kaksoistyömarkkinat
Singapore käyttää työperäistä maahanmuuttoa talouden joustona. Käytännössä järjestelmä jakautuu kahteen virtaan: korkean osaamisen maahanmuutto (finanssi, teknologia, tutkimus) ja matalapalkkaiset vierastyöläiset (rakennus, siivous, osa hoivasta).
Makrotaloudellisesti tämä lisää työvoiman tarjontaa, vaimentaa palkkainflaatiota ja nostaa tuotantopotentiaalia. Samalla se luo kaksoistyömarkkinan, jossa oikeudet, asuminen ja turva eroavat jyrkästi statuksen ja kansalaisuuden perusteella.
Tämä näkyy myös arjessa. Rakennustyövoima asuu usein erillisissä asunt ja liikkuu työmaille kuorma-autojen lavoilla. Toisaalla korkean osaamisen “expat”-työvoima toimii kansainvälisillä työmarkkinoilla, joilla oleskeluluvat, urapolut ja varallisuuskehitys ovat täysin eri luokkaa. Molemmat ovat ulkomaista työvoimaa, mutta instituutiot kohtelevat heitä kahtena eri ryhmänä.
Eriarvoisuus: kasvua ensin, uudelleenjakoa ehkä myöhemmin
   country_fi  n
1 Etelä-Korea 11
2     Malesia  8
3   Singapore 24
4       Suomi 22
5 Yhdysvallat 24
Näytä koodi
ggplot(gini_data, aes(x = year, y = gini, color = country_fi)) +geom_line(linewidth =1) +geom_point(size =2, alpha =0.7) +scale_color_manual(values =c("Singapore"="#e63946","Suomi"="#457b9d","Etelä-Korea"="#2a9d8f","Yhdysvallat"="#264653","Malesia"="#e9c46a" )) +labs(title ="Eriarvoisuus: Singapore muiden joukossa",subtitle ="Gini-kerroin (0 = täysi tasa-arvo, 100 = täysi eriarvoisuus)",x =NULL, y =NULL, color =NULL,caption ="Lähteet: World Bank (WDI); Singapore Department of Statistics\nHuom: Singaporen luvut ennen tulonsiirtoja. Tulonsiirtojen jälkeen 0.371 (2023)." ) +theme(legend.position ="bottom")
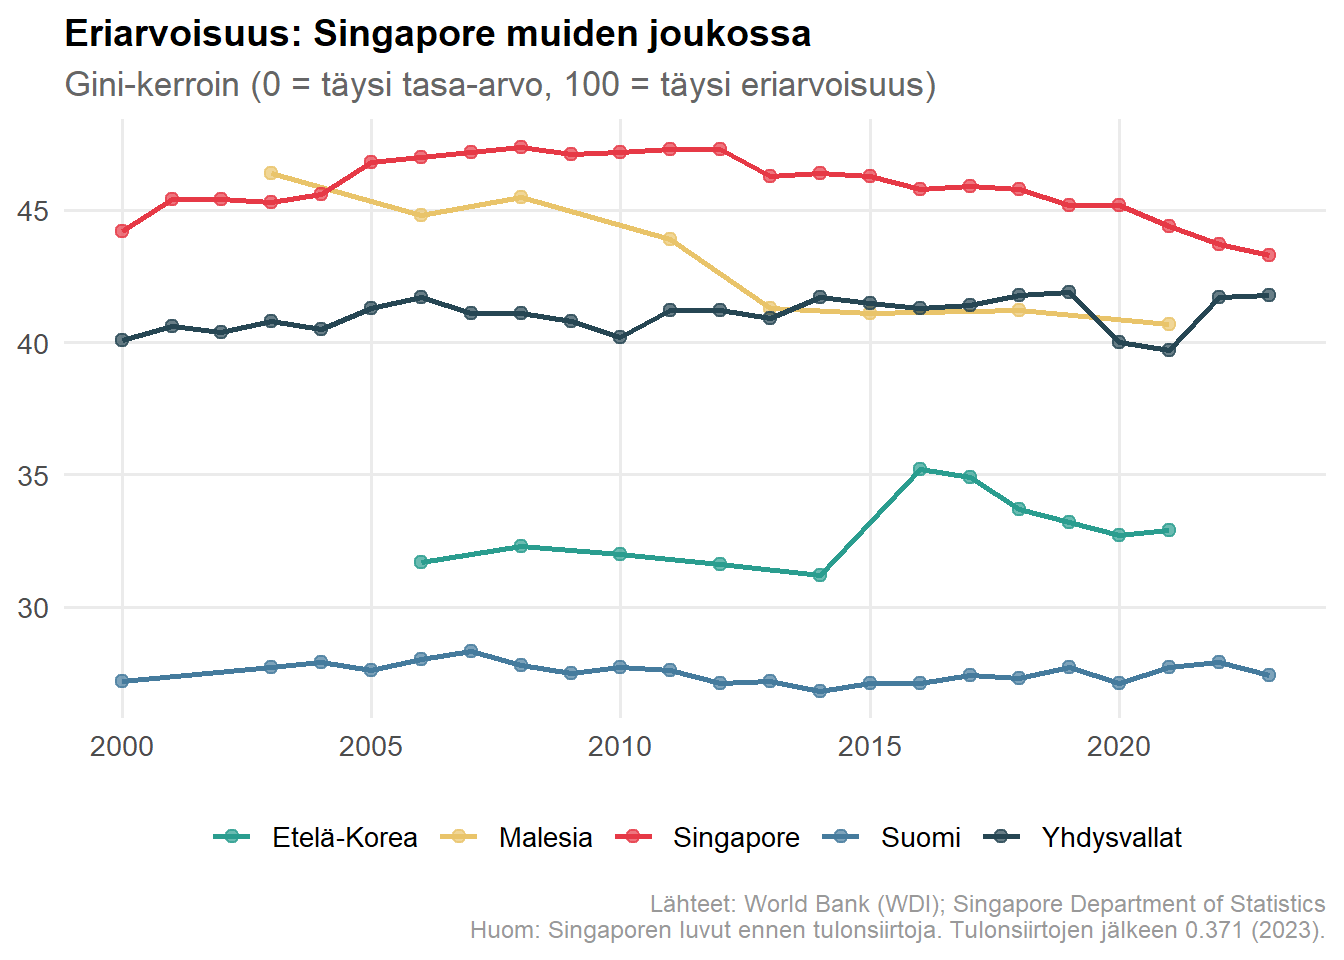
Kuva 3: Gini-kerroin Singaporessa ja vertailumaissa. Lähteet: Maailmanpankki (WDI), Singapore Department of Statistics.
Singaporen markkinatulojen Gini on korkea (esim. 0,435 vuonna 2024 ennen tulonsiirtoja). Verojen ja tulonsiirtojen jälkeen eriarvoisuus pienenee selvästi (0,364 vuonna 2024), mutta taso jää silti kauas pohjoismaisesta mallista.
Järjestelmän logiikka on johdonmukainen: universaalia uudelleenjakoa on vähän, tuki kohdistetaan pienituloisille ja riskiryhmille. Perusajatus on, että kasvu rakennetaan ensin ja korjaukset tehdään kohdennetusti – ei laajalla tulonsiirtoarkkitehtuurilla.
Avoimuus ja haavoittuvuus
Näytä koodi
trade_data <-WDI(country =c("SG", "FI", "KR", "US"),indicator ="NE.TRD.GNFS.ZS",start =1965,end =2023) |>rename(trade = NE.TRD.GNFS.ZS) |>mutate(country_fi =case_when( iso2c =="SG"~"Singapore", iso2c =="FI"~"Suomi", iso2c =="KR"~"Etelä-Korea", iso2c =="US"~"Yhdysvallat" ))ggplot(trade_data, aes(x = year, y = trade, color = country_fi)) +geom_line(linewidth =1) +scale_y_continuous(labels =label_percent(scale =1)) +scale_color_manual(values =c("Singapore"="#e63946","Suomi"="#457b9d","Etelä-Korea"="#2a9d8f","Yhdysvallat"="#264653" )) +labs(title ="Singaporen äärimmäinen avoimuus",subtitle ="Kauppa (vienti + tuonti), % BKT:stä",x =NULL, y =NULL, color =NULL,caption ="Lähde: World Bank, World Development Indicators" ) +theme(legend.position ="bottom")
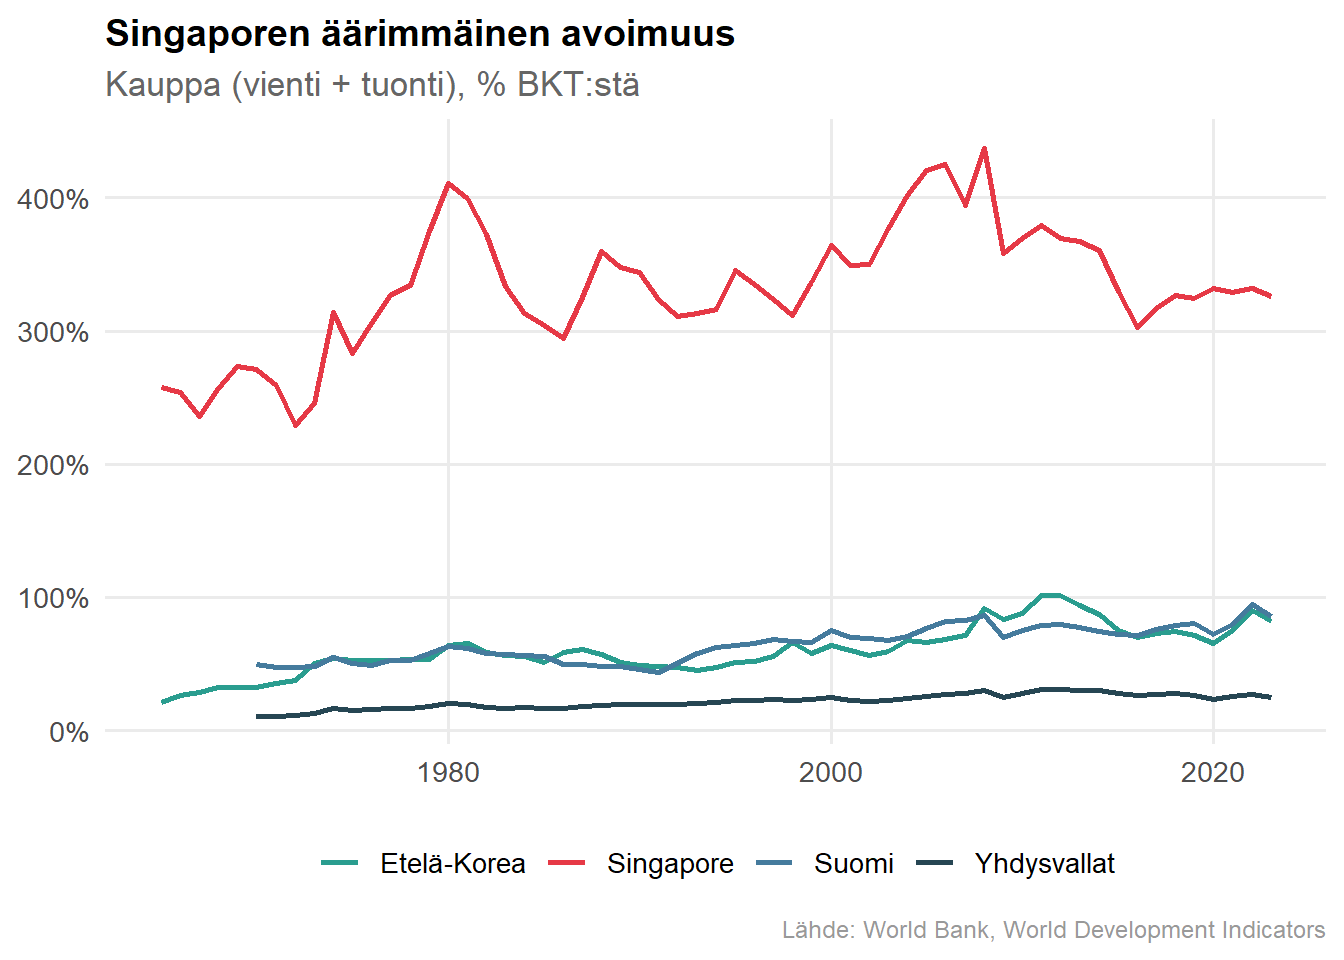
Kuva 4: Kaupan avoimuus (vienti + tuonti, % BKT:stä). Singaporen poikkeuksellinen riippuvuus ulkomaankaupasta. Lähde: Maailmanpankki.
Kaupan osuus BKT:stä ylittää 300 %:n, mikä tekee Singaporesta yhden maailman avoimimmista talouksista. Sama piirre on sekä kilpailuetu että riskilähde.
Keskeisiä haavoittuvuuksia on kolme. Ensinnäkin geopoliittinen riippuvuus: järjestelmä nojaa globaaleihin arvoketjuihin ja sääntöperustaiseen kauppaan, mikä tekee Kiina–Yhdysvallat-jännitteistä pysyvän riskin. Toiseksi väestörakenne: ikääntyminen on nopeaa ja työvoiman ylläpito edellyttää maahanmuuttoa, mikä kytkeytyy suoraan poliittiseen hyväksyttävyyteen. Kolmanneksi legitimiteettirakenne: kun taloudellinen suorituskyky toimii järjestelmän tärkeimpänä oikeutuksena, kasvun hidastuminen alkaa helposti näkyä poliittisena paineena.
Teoreettinen tulkinta
Singaporea voi lukea usean kasvuteorian läpi. Varhaisvaihe sopii Solow-tyyppiseen konvergenssitarinaan: investoinnit, työvoima ja avoimuus nostivat tuotantoa nopeasti. Myöhempi vaihe nojaa endogeenisen kasvun elementteihin: inhimillinen pääoma, teknologia ja instituutiot selittävät tuottavuuden kautta tapahtuvaa nousua. Pienen avoimen talouden näkökulmasta valtion varallisuusinstituutiot (GIC, Temasek) toimivat puskurina ja riskinkantokykynä maailmantalouden heilahteluissa. Lisäksi Singapore osoittaa, että valtion omistajuus ei automaattisesti tarkoita tehottomuutta, jos yritysohjaus on rakennettu kurinalaiseksi ja tavoitteet ovat selkeästi taloudellisia.
Yleistulkinta on käytännöllinen: instituutiot näyttävät olevan ideologiaa tärkeämpiä. Markkinat toimivat, kun oikeusjärjestys, toimeenpano ja hallinnon kannustimet tukevat investointeja ja kilpailua. Valtio voi olla aktiivinen ilman, että siitä seuraa väistämättä tehottomuutta.
Lee Kuan Yew’n pragmaattiset lausumat (“toimiiko tämä?”) kuvaavat tätä ajattelutapaa. Pitkän aikavälin sitoutuminen on ollut kilpailuetu – mutta se on rakennettu poliittisten vapauksien kustannuksella, eikä asetelmaa voi ohittaa, kun mallia arvioidaan.
Johtopäätös: tehokas selviytymiskone — mutta kenen ehdoilla?
Singapore on kiistatta taloudellinen menestystarina, mutta se ei ole valmis resepti muille maille. Poliittinen pluralismi on rajallista, työmarkkinat ovat kaksijakoiset ja eriarvoisuus on järjestelmään sisäänrakennettu piirre. Lisäksi kaupunkivaltion koko, sijainti ja demografinen rakenne tekevät mallista vaikeasti kopioitavan.
Yksi oppi kuitenkin yleistyy: instituutioiden toimeenpanokyky ja kannustinrakenne ratkaisevat enemmän kuin se, onko valtio “iso” tai “pieni”. Singapore on esimerkki järjestelmästä, jossa hallinnon kapasiteetti, säästämisen pakotettu arkkitehtuuri ja markkinoiden ennustettavuus on viritetty kasvua varten – ja jossa samalla on hyväksytty selkeitä poliittisia ja sosiaalisia kompromisseja.